Chi possiede la Volleyball Nations League? CVC, private equity e un caso studio da osservare
Come un fondo ha trasformato un torneo di pallavolo in un asset vincente: bilanci, diritti TV. Non solo vittorie, ma anche le criticità di un sistema ormai al limite.
In questi giorni di VNL, mentre i roster ruotano e l’estate del volley entra nel vivo, è facile lasciarsi assorbire da ciò che accade sul taraflex. Eppure dietro ogni tappa itinerante di questa competizione si muove una macchina che non ha nulla a che vedere con il gioco, e che raramente viene raccontata.
Oggi alziamo lo sguardo dal nazionale all’internazionale e cambiamo la domanda: non più quanto valore produce una partita per chi non la gioca, ma chi possiede davvero la competizione che stiamo guardando, e con quale logica la governa. La tesi odierna è che la VNL sia il caso meglio costruito di ingresso del capitale privato nello sport dell’ultimo decennio, per ragioni strutturali che la rendono diversa da quasi tutti i precedenti; ma che il modello migliore non cancella l’orologio di chi lo finanzia, e che la vera incognita riguarda il momento dell’uscita. Come sempre, vi auguro una buona lettura.
Una nascita che non è una nascita
Conviene partire dall’origine, perché racconta già molto. La VNL nasce nel 2017, con prima edizione nel 2018, per sostituire due competizioni esauste: la World League maschile, in piedi dal 1990, e il World Grand Prix femminile. La creazione fu annunciata come progetto congiunto tra la FIVB, l’agenzia IMG e ventuno federazioni nazionali. La finale inaugurale maschile si giocò a Lille, dove la Russia batté la Francia; quella femminile a Nanchino, dove gli Stati Uniti superarono la Turchia.
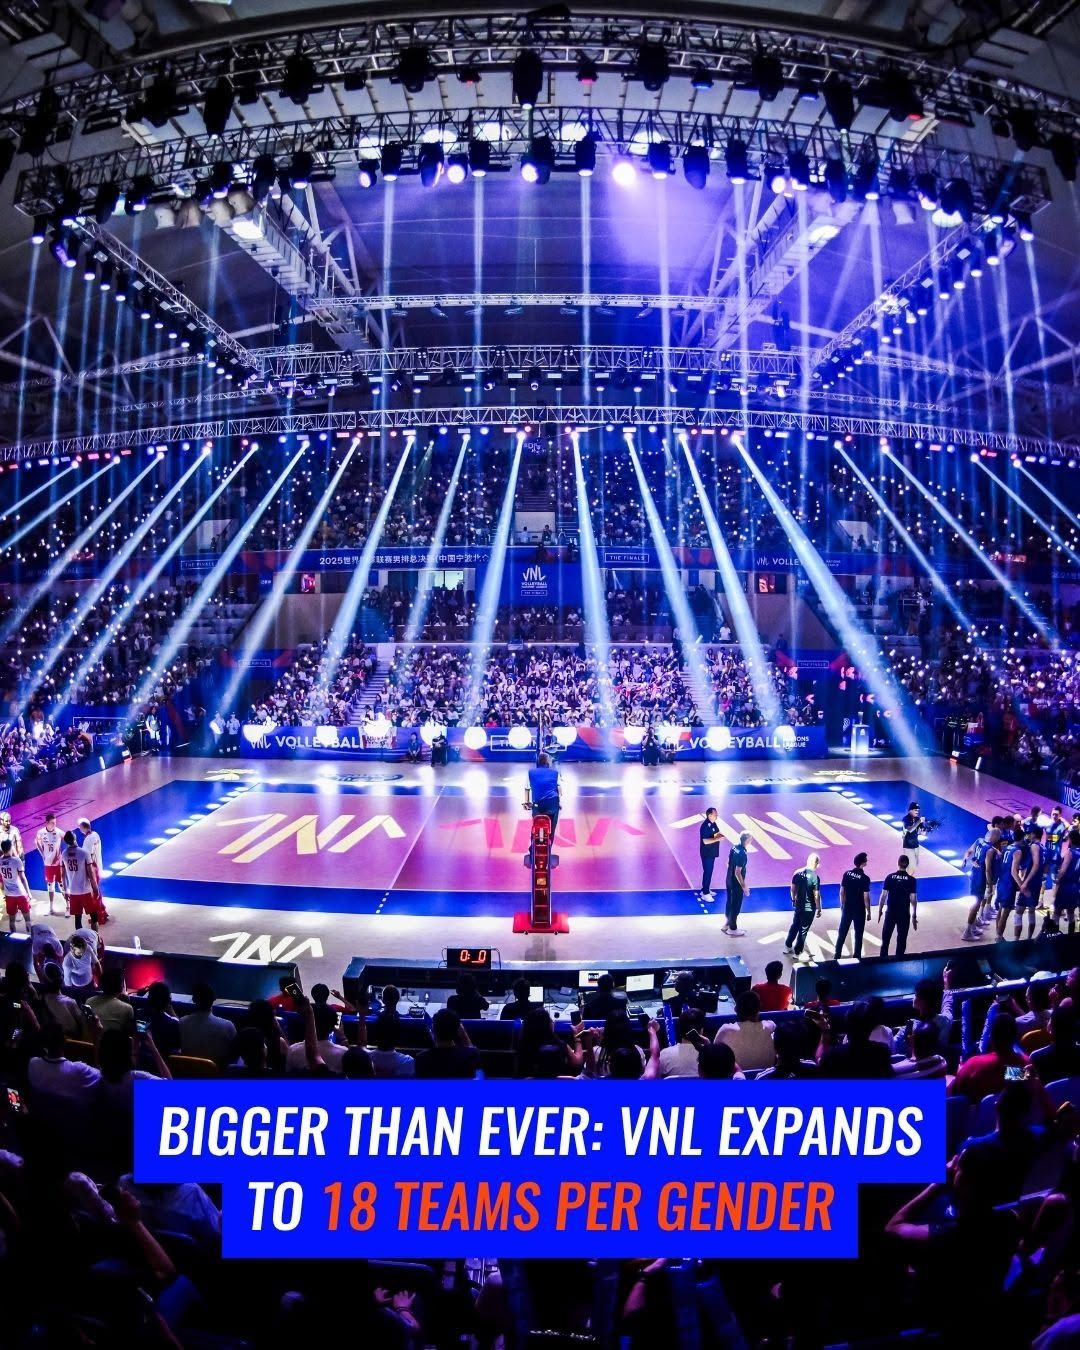
Il punto non è la cronaca ma il movente. La World League aveva una struttura a gironi farraginosa, organizzata su tre gruppi di merito, poco leggibile e ancora meno vendibile. La VNL la sostituì con un formato unico, premium, costruito per la televisione: sedici squadre, diventate diciotto dal 2025, un parquet itinerante brandizzato, una presentazione sportiva modellata sull’estetica vista a Rio 2016. Tradotto nel linguaggio che ci interessa, non fu la nascita di un torneo. Fu il riposizionamento di un prodotto stanco, riconfezionato per renderlo appetibile ai diritti televisivi e, soprattutto, a un investitore esterno. Quell’investitore arrivò puntuale di lì a tre anni, e con lui la storia cambia natura.
Il deal: come un fondo ha comprato un pezzo di pallavolo
Nel febbraio 2021 la FIVB e CVC Capital Partners annunciano la nascita di Volleyball World, la società commerciale che gestisce la VNL, i Mondiali, le qualificazioni olimpiche e il beach volley. La struttura societaria è semplice da enunciare e densa di conseguenze: la FIVB detiene il sessantasette per cento, CVC il trentatré, e i dividendi si dividono nella stessa proporzione. L’iniezione di capitale confermata dai documenti federali è di cento milioni di dollari, una cifra che vale la pena fissare perché molti resoconti l’hanno gonfiata a trecento, confondendo il valore complessivo dell’operazione con la cassa effettivamente versata.
La tesi d’investimento di CVC merita di essere riportata, perché è il cuore di tutto il ragionamento. Il volley, nelle parole del fondo, è il quarto sport più popolare al mondo, con oltre ottocento milioni di appassionati, forte nei mercati che contano, dall’Italia al Brasile, dal Giappone alla Polonia, dalla Cina agli Stati Uniti. Era stato lo sport più visto ai Giochi di Rio 2016, con due virgola sei miliardi di ore di visione complessive. Il sottotesto di questa fotografia è inequivocabile: una platea enorme e clamorosamente sotto-monetizzata (questo concetto è ridondante, tanto su Fuori Rete quanto in ogni intervista legata al volley, ne sono consapevole). È la definizione stessa del gigante che dorme, e l’intera operazione di CVC si può leggere come la scommessa di svegliarlo. Il responsabile sport del fondo, Nick Clarry, lo disse in modo trasparente al momento dell’accordo, parlando di un potenziale commerciale inespresso e di un investimento che avrebbe permesso un sostanziale reinvestimento nello sport. È la promessa canonica del private equity sportivo. Tutta l’analisi che segue serve a capire se quella promessa regga alla prova dei numeri.
Quanto rende, e perché un dato in calo non è necessariamente un problema
Qui usciamo dalle dichiarazioni ed entriamo nei documenti, perché il Congresso FIVB ha reso pubblici i risultati della joint venture, ed è raro poter leggere conti così espliciti. Nel 2022, primo anno pieno di attività, Volleyball World ha prodotto un utile netto di cinquantotto milioni di dollari, dei quali la quota federale, il sessantasette per cento, è valsa quasi trentanove milioni. Nel 2023 l’utile è sceso a venticinque virgola otto milioni, con diciotto milioni girati alla FIVB.
Il primo riflesso, davanti a un calo dell’utile del cinquantacinque per cento in un anno, è l’allarme. Ma è un riflesso da correggere. Quel calo è in larga parte la normalizzazione fisiologica dopo un primo esercizio eccezionale, accompagnata da un aumento dei costi per le competizioni e per le attività di sviluppo. Non è il segnale di una macchina che si inceppa; è il segnale di una macchina che smette di correre alla velocità irripetibile del debutto. Detto questo, è esattamente il tipo di curva che un analista tiene d’occhio, perché distingue la crescita strutturale dal picco iniziale, e perché diventa rilevante quando si incrocia con l’orizzonte temporale del fondo, di cui dirò più avanti.
Sul bilancio della federazione l’effetto è comunque innegabile. I ricavi FIVB passano da poco meno di quindici milioni di franchi svizzeri nel 2020 a oltre cinquanta nel 2022, anno del primo dividendo, e a trentasette nel 2023. Gli asset salgono da centotrenta milioni nel 2020 a oltre duecentodieci nel 2021, l’anno dell’ingresso di CVC. È istruttivo notare che tutto questo viene gestito con una struttura centrale federale di sole trentaquattro persone: un modello deliberatamente leggero, in cui l’operatività pesante è scaricata sulla joint venture e, soprattutto, sugli organizzatori locali. Tornerò anche su questo, perché è la chiave che rende il volley un animale diverso dagli altri.
Ma il vero asset di lungo periodo non è l’utile di un singolo esercizio. È la piattaforma. VBTV, il servizio di streaming proprietario, ha superato il milione e mezzo di abbonati nel settembre 2024, e sta diventando il contenitore unico del volley mondiale: non soltanto le nazionali, ma anche i campionati di club, dalla Serie A italiana (Superlega nel maschile, A1 nel femminile) alla PlusLiga polacca, dalla lega giapponese alla Big Ten universitaria americana. È la differenza, decisiva, tra vendere un evento e costruire una destinazione. Un evento si consuma e finisce; una destinazione genera abbonamenti ricorrenti, dati, una relazione continuativa con il pubblico. È lì che si misura se un investimento ha costruito qualcosa di duraturo.
L’audience che batte la Formula 1
C’è un dato che, più di ogni bilancio, racconta cosa è diventata questa competizione in alcuni mercati. Il 2025, primo anno del nuovo formato a diciotto squadre, ha prodotto numeri che spostano la VNL dalla categoria del torneo di nicchia a quella della proprietà mediatica di prima fascia.
In Brasile, la partita femminile contro l’Italia su Globo ha registrato due virgola sette milioni di spettatori medi, seconda trasmissione sportiva dell’anno alle spalle del solo calcio. Sulla pay TV brasiliana il volley ha occupato tutte e dieci le prime posizioni tra gli eventi sportivi dal vivo del 2025, con una media settimanale cumulata superiore a quella di Formula 1, Wimbledon e NBA. In Polonia, la finale maschile contro l’Italia ha raggiunto tre virgola otto milioni di spettatori cumulati, il più grande pubblico sportivo registrato da Polsat Sport in venticinque anni. In Turchia le ore di copertura sono cresciute del sessantatré per cento sull’anno precedente. In Italia, su DAZN, gli stream avviati per le finali sono stati quasi due volte e mezza quelli del 2024.
Va detto con la stessa onestà metodologica che pretenderei da chiunque: questi numeri arrivano dai comunicati di Volleyball World e della FIVB, cioè dalla parte che ha ogni interesse a presentarli nella luce migliore. Le metriche, spesso audience cumulate settimanali o medie live, non sono sempre confrontabili in modo pulito tra mercati diversi. Ma anche scontando l’effetto promozionale, la direzione resta inequivocabile. In Brasile, in Polonia, in Turchia, la VNL è diventata un evento di massa capace di competere con lo sport più consolidato. Il gigante, quantomeno in questi tre mercati, si è davvero svegliato.
Il precedente che pesa: la lezione della Formula 1
Per giudicare cosa accadrà al volley, però, bisogna guardare cosa CVC ha già fatto altrove. E il precedente più istruttivo, quello che proietta l’ombra più lunga, è la Formula 1.
CVC comprò la F1 nel 2006 per circa due miliardi di dollari, in larga parte a debito. Nei dieci anni successivi caricò il business di ulteriore debito ed estrasse cassa con metodo: già pochi mesi dopo l’acquisizione rifinanziò l’operazione per ripagarsi il capitale investito, e nel complesso il fondo estrasse intorno ai quattro miliardi di dollari tra dividendi e vendite parziali, prima di cedere la quota residua a Liberty Media nel 2016, a una valutazione di otto miliardi. Il ritorno complessivo stimato sfiora i sette virgola sei miliardi: un rendimento a tre cifre percentuali.
Dal punto di vista del puro rendimento finanziario, un capolavoro. Dal punto di vista della salute di lungo periodo dello sport, una storia molto più ambigua. Il dirigente installato da Liberty osservò, appena arrivato, che la Formula 1 era stata mal servita da una prospettiva perennemente di brevissimo termine, senza un vero piano strategico né investimenti adeguati. Il mercato statunitense, che oggi è la gallina dalle uova d’oro della F1 sotto la gestione Liberty, era stato lasciato languire per anni. La critica più tagliente arrivò dall’interno del paddock, dove si accusò il fondo di prosciugare lo sport privilegiando l’estrazione di commissioni sull’investimento di lungo periodo, al punto che qualcuno lo definì un fondo avvoltoio.
La lezione che ne traggono gli analisti di questi processi è una, e va scolpita perché è il fulcro di tutto: l’incentivo del private equity e la salute di lungo periodo di uno sport possono divergere in modo significativo. La ragione è strutturale, quasi una legge fisica. Un fondo ha una vita finita, tipicamente di otto, dodici anni, scanditi dalla necessità di restituire il capitale ai propri investitori con un rendimento. Uno sport ha una vita indefinita, ma sicuramente di natura decennale, per stare stretti. I due orologi non battono allo stesso ritmo, e quando il tempo del fondo si avvicina alla scadenza, l’incentivo a estrarre valore prevale su quello a investirlo. Non è una colpa morale, è la natura dello strumento. Ed è la lente attraverso cui leggere tutto ciò che riguarda il volley.
Perché il volley potrebbe essere diverso
Eccoci allo snodo decisivo dell’analisi, il punto in cui la VNL si stacca dai suoi precedenti e merita un giudizio a sé. Il management di Volleyball World rivendica una differenza strutturale rispetto alle altre proprietà sportive in mano al capitale privato, e l’argomento, a guardarlo bene, è solido.
Ugo Valensi, nuovo amministratore delegato di Volleyball World arrivato nel 2025 dopo una carriera nel marketing sportivo, lo ha spiegato con chiarezza parlando dell’integrazione del volley nel grande contenitore degli asset sportivi di CVC. La sua osservazione è che molte delle altre proprietà di quel portafoglio, soprattutto sul versante del calcio, sono eccessivamente dipendenti dai media, cioè vivono in larga parte di un’unica fonte di ricavo, i diritti televisivi domestici. Il volley, invece, si descrive come un soggetto dalla situazione profondamente diversa: un business diversificato tra l’organizzazione itinerante dei grandi eventi, la sponsorizzazione, i media e il betting (prometto su questo tema, a proposito, di tornare presto).
È una differenza che conta enormemente, e qui il ragionamento sulle esternalità del numero scorso torna utile rovesciato. Una lega di club è radicata su territori, possiede o vincola stadi, sostiene salari fissi elevati, e vive di ricavi prevalentemente domestici. Quando quei ricavi non bastano, la struttura dei costi fissi la trascina sotto, e nessuna iniezione di capitale che entri come prestito risolve un problema che è strutturale e non di liquidità. La VNL, al contrario, è itinerante per natura. Non possiede club, non possiede stadi, non porta sulle proprie spalle costi fissi territoriali. A ogni edizione vende il diritto di ospitare le tappe a città e federazioni sparse per il mondo, incassa le relative quote di hosting, e distribuisce così il rischio su più mercati e su più fonti di ricavo contemporaneamente. È un modello molto più vicino a quello di un circuito itinerante, la Formula 1 stessa o il tennis, che a quello di una lega di club. E i circuiti, la storia lo dimostra, sopportano l’ingresso del capitale assai meglio delle strutture radicate sul territorio.
Valensi, su CVC, è netto: l’investimento è stato un buon investimento, e le opportunità non potranno che far crescere lo sport. Ma c’è un dettaglio rivelatore nelle sue parole, di quelli che premiano chi legge tra le righe. Sulle sinergie con gli altri sport del gruppo si mostra prudente, vedendo vantaggi soprattutto sul lato del marketing e delle funzioni di supporto, e molto meno sul lato della generazione di ricavi. Tradotto: la condivisione di competenze digitali è benvenuta, ma il volley resta un “animale commerciale” a sé, e il management vuole che resti tale. È la consapevolezza, da parte di chi gestisce, che la diversità del modello è precisamente ciò che lo protegge.
Il volley dentro la macchina più grande
Nel settembre 2025 CVC ha compiuto il passo logico successivo, e per il volley è il fatto più importante degli ultimi anni, più ancora dei dati di audience. Il fondo ha consolidato tutti i suoi asset sportivi, fino ad allora sparsi su veicoli diversi con scadenze diverse, dentro un’unica entità dal valore di circa quattordici miliardi di dollari. In quel contenitore convivono i campionati di calcio spagnolo e francese, il rugby, il tennis femminile e, appunto, Volleyball World. È, di fatto, il più grande fondo sportivo di private equity al mondo, guidato da dirigenti provenienti dai media e dall’intrattenimento, inclusi gli artefici della trasformazione del wrestling americano in impero multipiattaforma.
Le logiche di questa operazione sono da manuale, e vale la pena enunciarle perché definiscono il futuro del volley molto più di qualsiasi risultato sul campo. La prima è la diversificazione del rischio: un portafoglio distribuito su più sport e più geografie ha flussi di cassa più stabili di una singola proprietà. La seconda è la riduzione del costo del capitale: mettendo insieme gli asset, il fondo si finanzia a condizioni migliori di quelle ottenibili da ciascuna lega isolata. La terza, ed è la più gravida di conseguenze, è l’opzionalità in uscita. Una singola competizione non può quotarsi in Borsa; una piattaforma che ne contiene molte, sì. La quotazione di questo contenitore nei prossimi anni è un’ipotesi concreta, e si parla apertamente della struttura come di una vetrina per l’eventuale ingresso futuro di capitali sovrani.
Per il volley questo significa una cosa precisa, e in parte spiazzante. La VNL non è più semplicemente un investimento da far fruttare. È diventata un componente di un prodotto finanziario destinato, prima o poi, a essere venduto o quotato per realizzare il ritorno promesso agli investitori del fondo. È, insieme, la grande opportunità e la grande incognita. L’opportunità è l’accesso a capitale, competenze e scala che il volley da solo non avrebbe mai potuto permettersi. L’incognita è la stessa che la Formula 1 ci ha insegnato a temere: cosa accadrà al gioco quando il tempo del fondo si avvicinerà alla scadenza e l’incentivo a estrarre prevarrà su quello a investire.
Il prezzo nascosto: il calendario e il corpo degli atleti
Nessuna analisi di questo tipo sarebbe onesta se si fermasse ai ricavi. Perché c’è un costo che i bilanci non registrano, e che ricade, ancora una volta, su soggetti che non siedono al tavolo della transazione. È il corpo degli atleti. Senza, tutto ciò di cui abbiamo discusso, diciamolo, non avrebbe senso.
La VNL apre un’estate che prosegue con i campionati continentali, i Mondiali e, negli anni olimpici, i Giochi. La densità del calendario è il punto di attrito più concreto di tutto il sistema, e il fatto che lo stesso turnover dei roster, che giustamente apprezziamo come una ricchezza tecnica, sia anche una necessità gestionale dovrebbe far riflettere: si ruota perché non si può fare altrimenti. È significativo che la FIVB stessa, nel ridisegnare il calendario per il quadriennio 2025-2028 con un ciclo biennale dei Mondiali, abbia sentito il bisogno di giustificare la riforma proprio in nome del benessere degli atleti, sostenendo di voler ridurre il numero complessivo di competizioni e semplificare i formati. Quando è il regolatore stesso a rassicurare sul carico di lavoro, è il segnale più chiaro che il problema esiste. La federazione ha anche citato un dato per ridimensionarlo, sostenendo che solo l’undici per cento delle atlete e l’uno virgola sette per cento degli atleti della VNL 2023 avrebbe sopportato un carico-partite critico; ma sono numeri da maneggiare con prudenza, vista la fonte interessata, e non bastano a chiudere la questione.
C’è poi un secondo costo, più sottile, che riguarda il pubblico e che è la versione internazionale della tensione tra produzione e appropriazione del valore di cui parlavamo per il campionato. Per massimizzare i ricavi, i diritti si frammentano. In Italia, nella stessa estate, il volley si spezza tra DAZN per la VNL, in abbonamento, la RAI per i Mondiali, in chiaro, e Sky per gli Europei. Per il sistema commerciale è ottimizzazione; per il tifoso è un mosaico costoso e faticoso da ricomporre. È il paradosso strutturale di ogni monetizzazione spinta: più si estrae valore dal pubblico più disposto a pagare, più si rischia di restringere il pubblico complessivo, che è l’esatto contrario della crescita dello sport promessa all’origine.
Il caso italiano: un mercato che paga e un mercato che produce
L’Italia, in questo quadro, è il punto di osservazione più interessante, perché ha una doppia natura che pochi altri mercati possiedono. È simultaneamente un mercato di consumo e un fornitore di contenuto.
Come mercato di consumo, l’Italia è uno dei bacini più ricchi del volley mondiale, reduce da una stagione d’oro tra nazionali e club, con i diritti della VNL su DAZN in streaming a pagamento, i Mondiali in chiaro sulla RAI, gli Europei su Sky. I dati di audience puntuali di DAZN sulla VNL non sono resi pubblici, ed è uno dei buchi informativi più fastidiosi del sistema, ma la crescita degli stream sulle finali 2025 racconta di un interesse in forte espansione.
Come fornitore di contenuto, però, l’Italia gioca un ruolo che quasi nessuno racconta. La Serie A italiana è dentro VBTV come prodotto premium distribuito a livello globale. Significa che l’Italia non è soltanto un mercato che paga per guardare: è un mercato che produce il contenuto di qualità con cui Volleyball World alimenta la propria piattaforma nel resto del mondo. È la cosa più sottovalutata e più strategicamente rilevante dell’intero caso italiano, e ribalta la prospettiva abituale. Non siamo solo clienti del sistema; ne siamo, in parte, i produttori.
Sul piano organizzativo, quando l’Italia ospita tappe o finali, l’operatività nasce dal raccordo tra la federazione, la lega, Volleyball World e gli enti locali. Qui, però, i dati pubblici si fermano del tutto. Gli importi delle quote di hosting e l’indotto economico specifico delle tappe italiane non sono divulgati in forma consolidata, ed è il punto in cui, a malincuore, fatico a spingermi oltre, non potendo consultare dati pubblici e verificati.
La sintesi: un modello migliore, lo stesso orologio
Mettiamo insieme i fili, perché è nella loro composizione che sta la tesi di questo numero.
La VNL è, con ogni probabilità, il caso meglio costruito di ingresso del capitale privato nello sport dell’ultimo decennio, e lo è per una ragione che non ha nulla a che fare con la bravura dei singoli e tutto a che fare con la struttura. A differenza delle leghe di club, radicate su territori e schiacciate da costi fissi e da una sola fonte di ricavo, il volley internazionale ha un modello itinerante, leggero, multi-ricavo e globale. È più simile a un circuito che a una lega, e i circuiti sopportano il capitale meglio di chiunque. I numeri di audience del 2025 in Brasile, Polonia e Turchia non sono propaganda vuota: sono la prova che in alcuni mercati il prodotto ha raggiunto la prima fascia assoluta, scavalcando sport che diamo per molto più grandi.
Ma il modello migliore non cambia la natura dello strumento che lo finanzia. Il private equity ha un orizzonte temporale finito; lo sport no. La consolidazione del volley dentro il grande contenitore da quattordici miliardi, con la prospettiva di una quotazione o dell’ingresso di capitali sovrani, definisce un orizzonte di uscita che oggi non ha una data ma avrà certamente un momento. La domanda che deciderà se la VNL verrà ricordata come la Formula 1, sport cresciuto nei ricavi ma sacrificato nello sviluppo strategico, oppure come qualcosa di migliore, non è se il modello funziona adesso, perché adesso funziona. È cosa resterà al volley quando il fondo cercherà di realizzare il proprio ritorno. Il calo dell’utile tra il 2022 e il 2023, la pressione sul calendario e sul corpo degli atleti, la frammentazione crescente dei diritti: sono i tre indicatori da tenere sotto osservazione nei prossimi anni, perché è lì che si vedrà se la promessa del reinvestimento era reale o era la solita formula di rito.
La pallavolo era, nelle parole stesse di chi l’ha comprata, un gigante che dormiva. È stato svegliato, e cammina, seppur con qualche caduta, spedito. Resta da capire chi terrà le redini quando chi l’ha svegliato deciderà che è arrivata l’ora di incassare.
Outro
Come da prassi, riassumo qui i temi principali dello studio odierno, con la speranza che possa essere utile.
- La VNL non è nata, è stata riposizionata. Sostituendo nel 2018 la vecchia World League, ha trasformato un prodotto stanco e poco vendibile in un formato premium pensato per la televisione e per attrarre capitale esterno, arrivato nel 2021 con CVC. La struttura è una joint venture, Volleyball World, controllata dalla FIVB al sessantasette per cento e partecipata dal fondo al trentatré, con cento milioni di dollari di cassa versati e i dividendi divisi nella stessa proporzione.
- I numeri dicono che il modello, finora, rende. Cinquantotto milioni di dollari di utile nel 2022, venticinque virgola otto nel 2023; il calo non è un cedimento ma la normalizzazione dopo un debutto eccezionale. Il vero asset di lungo periodo, però, non è l’utile annuale ma la piattaforma VBTV, oltre un milione e mezzo di abbonati, che trasforma una serie di eventi in una destinazione permanente.
- In alcuni mercati l’audience 2025 ha superato Formula 1, Wimbledon e NBA. Sono dati diffusi dalla parte interessata e quindi da maneggiare con cautela, ma la direzione è chiara: in Brasile, Polonia e Turchia la VNL è ormai un evento di massa.
- Il precedente della Formula 1 è il monito. CVC ne estrasse circa quattro miliardi caricando il business di debito, con un rendimento straordinario ma lasciando lo sport, a detta dei suoi successori, mal servito da una visione di brevissimo termine. La lezione è strutturale: l’incentivo del fondo e la salute di lungo periodo dello sport possono divergere, perché il fondo ha una vita finita e lo sport no.
- Il volley, però, ha buone ragioni per essere diverso. È itinerante, non possiede club né stadi, non porta costi fissi territoriali, e diversifica i ricavi tra eventi, sponsorizzazioni, media e betting. È un circuito, non una lega radicata, e i circuiti reggono il capitale molto meglio. Lo riconosce lo stesso management, prudente sulle sinergie con gli altri sport del gruppo, soprattutto sul lato dei ricavi.
- I costi nascosti ricadono, come sempre, su chi non siede al tavolo. Il calendario sovraccarico pesa sul corpo degli atleti, al punto che la stessa federazione ha dovuto giustificare la riforma del quadriennio in nome del loro benessere. E la frammentazione dei diritti, che in Italia spezza la stessa estate tra DAZN, RAI e Sky, ottimizza i ricavi ma rischia di restringere il pubblico, il contrario della crescita promessa.
- L’Italia ha una doppia natura preziosa: è insieme un mercato che paga, tra i più ricchi del volley mondiale, e un mercato che produce, perché la sua Serie A alimenta come contenuto premium la piattaforma globale di Volleyball World. Non siamo solo clienti del sistema; ne siamo anche, in parte, i produttori. Quanto valga questo ruolo in termini di indotto e di quote di hosting, però, resta un dato che nessuno ha ancora reso pubblico.
- La sintesi è che la VNL è il caso meglio costruito di capitale privato nello sport recente, ma il modello migliore non cancella l’orologio di chi lo finanzia. La domanda non è se funziona oggi, perché oggi funziona. È cosa resterà al volley quando il fondo deciderà di andarsene. Il gigante è stato svegliato e cammina spedito: la posta in gioco è chi terrà il guinzaglio nel momento dell’incasso.
Bibliografia e fonti per approfondire
Ho pensato che in numeri prettamente tecnici possa essere interessante offrirvi qualche link usato per presentare l’argomento. Lo scopo di questo spazio è quello di divulgare, creare nuovi spunti di riflessione e in generale diffondere una visione più completa di come funziona lo sport business nel volley. Ecco dunque le fonti che mi hanno aiutato di più:
- The Sports Examiner - analisi dei bilanci della joint venture dai documenti del 39° Congresso FIVB (utili 2022-2023, asset e ricavi della federazione): thesportsexaminer.com
- CVC Capital Partners - comunicato ufficiale del lancio di Volleyball World e tesi d’investimento (febbraio 2021): cvc.com
- Sportico - la nascita della Global Sport Group da 14 miliardi e la struttura del portafoglio CVC (settembre 2025): sportico.com
- City AM - intervista a Ugo Valensi, CEO di Volleyball World, sull’integrazione nella GSG e sulla specificità del modello volley (novembre 2025): cityam.com
- Net Interest (Marc Rubinstein) - ricostruzione del modello finanziario di CVC in Formula 1, con debito, estrazione di cassa e ritorni: netinterest.co
- FIVB - comunicato sui record di audience della VNL 2025 nei mercati chiave (Brasile, Polonia, Turchia): fivb.com
- FIVB - note sul calendario 2025-2028 e sulle motivazioni legate al carico di lavoro degli atleti: fivb.com