Due modi di possedere un campionato: il volley europeo e l'esperimento americano, raccontati dall'economia della governance
Perché in Italia un club può retrocedere e in America no, perché gli Stati Uniti stanno inventando una lega di pallavolo da zero proprio adesso, e cosa ci dice tutto questo su chi davvero possiede uno
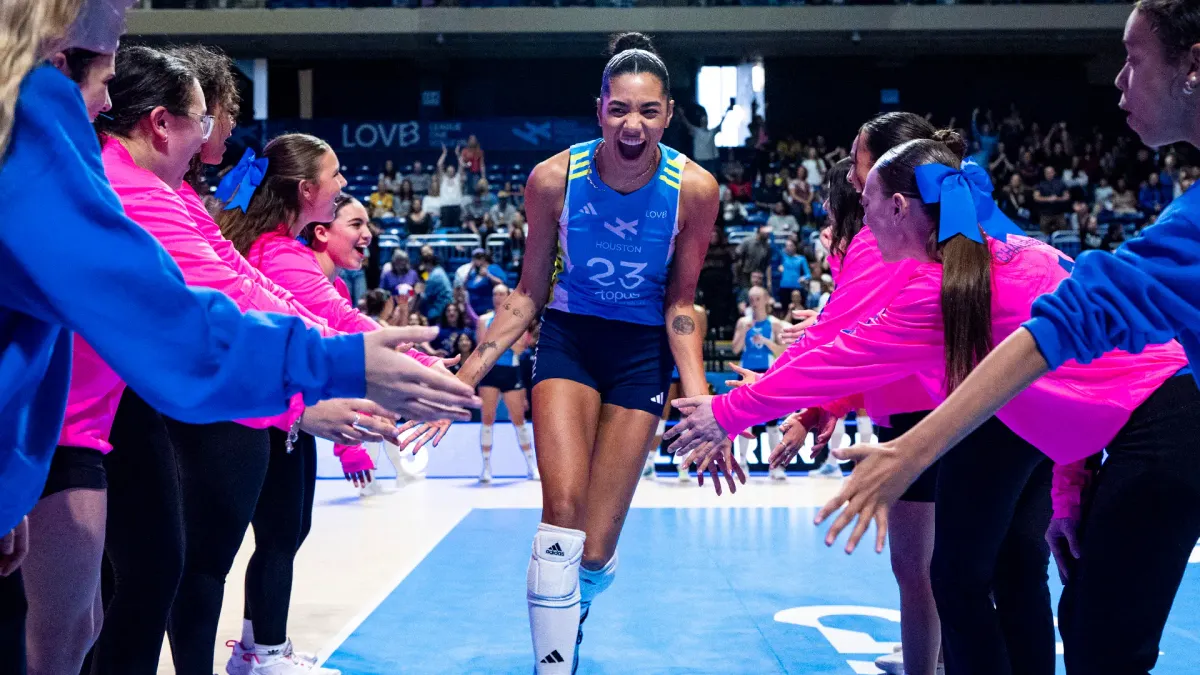
Chiedete a un proprietario di una squadra di volley americana cosa accada alla sua franchigia se chiude la stagione all’ultimo posto: la risposta, quasi indifferente, sarà che non accade nulla. La squadra resta dov’è. Rivolgete la stessa domanda a un presidente di Superlega e leggerete sul suo volto lo stupore di chi si sente spiegare le regole più ovvie del proprio mestiere: chi arriva ultimo retrocede, e con la retrocessione perde il diritto stesso di sedere a quel tavolo. Stesso sport, due risposte inconciliabili. La differenza non risiede nel volley, ma in chi possiede cosa.
È una distinzione che tendiamo a derubricare a tecnicismo regolamentare, e che è invece la più consequenziale tra le decisioni economiche che un campionato assuma nel corso della propria esistenza. Dall’assegnazione della proprietà discende ogni cosa: chi rischia e chi guadagna, chi può entrare e chi è costretto a uscire, quanto vale un posto e quanto pesa una sconfitta. La governance non è la cornice del quadro: è il quadro.
Il volley, in questo momento, offre l’esperimento naturale più limpido che si possa desiderare. Da un lato l’Europa, e l’Italia in particolare, con un sistema codificato da decenni e ormai dato per scontato. Dall’altro gli Stati Uniti, dove un’intera industria professionistica del volley femminile sta sorgendo dal nulla, e dove la questione di chi debba possederla resta aperta, anzi viene combattuta a colpi di centinaia di milioni di dollari. Affiancare i due mondi e leggerli con gli strumenti della property rights theory è il modo più nitido per comprendere che cosa significhi, davvero, possedere uno sport.
La teoria: chi possiede cosa, e perché conta
La teoria economica dei diritti di proprietà pone a qualsiasi organizzazione una domanda essenziale: chi detiene il diritto residuale di controllo e quello sui profitti? In altri termini, quando emerge un guadagno inatteso, chi se lo prende; e quando occorre decidere ciò che nessun contratto aveva previsto, chi decide?
La tradizione che muove da Coase e giunge a Grossman, Hart e Moore ha dimostrato che l’assegnazione di questi diritti modifica radicalmente gli incentivi di tutti gli attori. La proprietà non è mero possesso: è allocazione del rischio e del potere decisionale. E nello sport professionistico tale allocazione assume due forme storicamente distinte, studiate a lungo come modelli antagonisti.
Il modello europeo, a promozione e retrocessione o sistema aperto, distribuisce la proprietà tra molti club indipendenti e affida l’appartenenza alla massima serie al solo merito sportivo. Il club possiede sé stesso, ma non il proprio posto nel campionato: quel posto è in palio ogni anno. Massimizza mobilità e concorrenza, ma scarica sul singolo un rischio ingente, perché una stagione storta può azzerare anni di costruzione.
Il modello americano, a lega chiusa o a franchigia, fa l’opposto. La lega assegna a un numero fisso di proprietari un diritto permanente a partecipare. Quel diritto, la franchigia, è esso stesso un asset comprabile e vendibile, mai perdibile per demerito sportivo. Nessuno retrocede, nessuno promuove. Il sistema massimizza la stabilità e la protezione dell’investimento, e configura il campionato come un club di proprietari che custodiscono collettivamente il valore generato.
Da questa singola scelta discende quasi tutto: la propensione al rischio, le strategie di spesa, l’esistenza dei tetti salariali, la condivisione dei ricavi, perfino l’obiettivo che i club si pongono. È la differenza, già toccata in un precedente numero di questa rubrica, tra il club europeo che massimizza le vittorie e la franchigia americana che massimizza il profitto e la solidità patrimoniale. Una differenza la cui radice affonda nella struttura di proprietà. Vediamola all’opera nei due casi reali.
Caso europeo: la Superlega italiana e il rischio come fondamento
La Lega Pallavolo Serie A, che organizza la Superlega maschile e la Serie A1 femminile, sono il prototipo del sistema aperto applicato al volley. Ogni club è una società indipendente, con il proprio proprietario, bilancio, palazzetto e destino. E ogni anno due, talvolta tre di queste società pagano il prezzo più alto previsto dal sistema: la retrocessione.
La conseguenza economica è che il rischio non è assicurabile. Chi entra nella Superlega o nella A1 sa che il proprio investimento non gode di alcuna garanzia di permanenza: può costruire per anni e perdere tutto in una stagione. È la dinamica analizzata parlando del Red Queen Effect e dell’Organizational Slack (vi invito a recuperare in archivio lo studio): in un sistema aperto la salvezza non è un traguardo modesto, ma la difesa di un asset esposto a un rischio strutturale che nessuna polizza copre.
Il rovescio della medaglia è una mobilità reale e meritocratica. Una società che cresce può salire, come ha mostrato il caso Verona, in poche stagioni dalla salvezza ai vertici. In un sistema chiuso una storia simile sarebbe stata impossibile: non esiste la porta da cui Verona è entrata, perché i posti sono fissi e assegnati per sempre. La mobilità verso l’alto, per quanto costosa e rara, resta una possibilità concreta. È il dono e insieme la condanna del modello europeo: porta aperta in entrambe le direzioni.
Ne discende una conseguenza meno ovvia, di natura quasi politica. In un sistema aperto la lega ha un potere limitato sui club, entità autonome che possono salire, scendere, fallire e rinascere. La governance è negoziata tra soggetti indipendenti, il che rende arduo imporre dall’alto strumenti di equilibrio competitivo. Non a caso, nel volley europeo i tetti salariali rigidi sono rari e la redistribuzione è debole: la proprietà frammentata ostacola ogni azione collettiva forte. Ognuno è padrone in casa propria, e nessuno è padrone della lega.
Sul piano commerciale, infine, il modello europeo rivela il suo limite di scala. I diritti televisivi della Superlega e della A1 sono ripartiti tra più soggetti, con un mix di chiaro e abbonamento e un valore complessivo contenuto rispetto al potenziale, proprio perché manca un proprietario unico capace di confezionare e vendere il campionato come prodotto unitario. La frammentazione, che garantisce autonomia e mobilità, si paga in debolezza contrattuale collettiva.
Caso americano: tre leghe nate ieri e la guerra per possedere il volley
Qui la vicenda assume contorni quasi inverosimili, e merita di essere raccontata per la sua attualità bruciante. Fino al 2024 gli Stati Uniti, che pure producono alcune fra le migliori giocatrici del mondo, non disponevano di una vera lega professionistica indoor stabile di volley femminile: le atlete americane andavano a giocare all’estero, anche in Italia. Poi, in due anni, è esploso tutto insieme.
Nel 2024 nasce la Pro Volleyball Federation, a franchigie possedute da proprietari indipendenti nei singoli mercati, sul modello delle grandi leghe maschili americane, con un draft per reclutare le neolaureate del college e il primato di essere la prima lega al mondo a condividere i ricavi con le atlete fin dal primo giorno. Nel 2025 entra in campo LOVB Pro, su una filosofia opposta: la lega possiede direttamente tutte le squadre come entità unica, secondo lo schema già adottato da Major League Soccer e dalla lega di hockey femminile per partire in modo sostenibile. Sei squadre, controllo centralizzato e una base di oltre settanta club giovanili e ventiduemila ragazze costruita prima ancora della serie professionistica.
E poi, nel 2025, lo strappo che trasforma il caso americano in un manuale vivente. Una franchigia della Pro Volleyball Federation, gli Omaha Supernovas, tenta la secessione per fondare una lega rivale, in una disputa proprio sulla proprietà della lega. Da quella frattura nasce, con cento milioni di dollari di finanziamento, il progetto Major League Volleyball, che finirà per fondersi con la stessa Pro Volleyball Federation in un’operazione che valuta le leghe combinate oltre trecentoventicinque milioni di dollari, con investitori del calibro di famiglie proprietarie di franchigie NBA, e un piano di espansione a sedici squadre.
Conviene fermarsi a osservare, perché è la teoria dei diritti di proprietà che prende vita. In America non si discute se il volley debba esistere come prodotto professionistico: lo si dà per acquisito. Si combatte su chi lo possiede. La proprietà unica e centralizzata di LOVB contro quella distribuita tra franchigie della Pro Volleyball Federation e della futura Major League Volleyball. La secessione di Omaha è una disputa sui diritti residuali di controllo; la fusione e la valutazione da centinaia di milioni ne sono il prezzo di mercato; il draft contro la libera agenzia sono due modi opposti di allocare il diritto sul talento. Nessuno contempla la retrocessione: dove la franchigia è un asset da centinaia di milioni, retrocedere significherebbe distruggere capitale, e nessun proprietario accetterebbe un sistema capace di azzerare il suo investimento per una stagione storta.
Il contrasto con l’Italia non potrebbe essere più netto. Da noi il club possiede sé stesso ma non il proprio posto, in palio ogni anno sul campo. In America la franchigia possiede il proprio posto in modo permanente, e quel posto vale decine di milioni a prescindere dai risultati. Due risposte opposte alla stessa domanda: il diritto a esistere nella massima serie è un premio sportivo da rinnovare o un diritto di proprietà da custodire?
La sintesi: il rischio sportivo contro il rischio patrimoniale
Affiancando i due casi, emerge l’asimmetria che è il cuore economico di questo numero. I due modelli non differiscono per quanto rischio contengano, ma per dove lo collochino.
Il modello europeo carica il rischio sul versante sportivo. Il proprietario è autonomo, padrone in casa propria, ma il suo posto nel sistema è perennemente in gioco, appeso all’esito del campo. Ne risulta un sistema vibrante, mobile, meritocratico ed emotivamente intenso, in cui ogni partita può mutare il destino di un’istituzione; ma anche fragile per il singolo, ostile all’investitore prudente e strutturalmente incapace di costruire quel valore commerciale aggregato che richiederebbe stabilità e azione collettiva.
Il modello americano carica il rischio sul versante patrimoniale e d’impresa. Una volta entrato, il proprietario è protetto: non retrocede, il suo posto è garantito. Il rischio si sposta a monte, sulla costruzione stessa della lega, sulla guerra per la proprietà, sulla scommessa che il mercato esista davvero. Il rischio di Omaha non è retrocedere, ma scegliere la lega sbagliata o edificare un’industria priva di pubblico. È rischio imprenditoriale puro, da fase di fondazione, e spiega perché in America si raccolgano e si brucino centinaia di milioni mentre in Italia ci si gioca la sopravvivenza all’ultima palla di un quinto set.
È qui che la lezione si fa istruttiva per il volley italiano. Il modello europeo possiede una ricchezza che l’America non ha ancora e forse mai avrà: storia secolare, radici territoriali profonde, un pubblico fedele, la mobilità che rende possibili le favole sportive. Ma sconta un limite strutturale nella capacità di valorizzarsi come industria, perché la proprietà frammentata ostacola l’azione collettiva e la minaccia perenne della retrocessione tiene i bilanci in tensione, scoraggiando l’investimento di lungo respiro. L’America dimostra, con la rapidità del suo capitalismo sportivo, che il valore commerciale si costruisce a velocità impressionante quando la proprietà è concentrata e protetta; ma lo fa partendo da un deserto di tradizione, fabbricando appartenenze territoriali che in Europa esistono da generazioni.
La domanda vera non è quale modello sia migliore in assoluto, poiché la risposta dipende da ciò che si intende massimizzare. È se il volley europeo sappia apprendere dall’esperimento americano a coltivare il proprio valore di sistema, l’azione collettiva, la forza commerciale aggregata, senza rinunciare a ciò che lo rende prezioso e che l’America non può comprare: il rischio sportivo autentico, la porta aperta, la possibilità che una squadra di provincia scali la montagna. Conservare l’anima aperta del modello europeo innestandovi la capacità organizzativa di quello chiuso è la sfida di governance più ardua e più affascinante che il volley italiano abbia davanti.
Outro
Come da prassi, riassumo qui i temi principali dello studio odierno, con la speranza che possa essere sempre motivo di confronto e dibattito.
La teoria dei diritti di proprietà insegna che assegnare il diritto residuale di controllo e quello sui profitti in un modo o nell’altro cambia gli incentivi di tutti. Nello sport questo si traduce in due modelli antagonisti: il sistema aperto europeo a promozione e retrocessione, e il sistema chiuso americano a franchigie.
Il modello europeo, incarnato dalla Lega Pallavolo Serie A, distribuisce la proprietà tra club indipendenti e affida l’appartenenza alla massima serie al solo merito sportivo. Massimizza mobilità e concorrenza, ma scarica sul singolo club un rischio non assicurabile e indebolisce l’azione collettiva e il valore commerciale aggregato.
Il modello americano è oggi un cantiere a cielo aperto. Tra il 2024 e il 2025 sono nate tre leghe professionistiche femminili, LOVB Pro a proprietà unica e centralizzata, la Pro Volleyball Federation a franchigie distribuite, con la secessione di Omaha, la nascita di Major League Volleyball e una fusione che valuta il tutto oltre trecentoventicinque milioni di dollari. In America non si discute se il volley debba esistere, ma chi lo possiede.
Il contrasto fondante è questo: in Italia un club si possiede ma non possiede il proprio posto, in palio ogni anno sul campo; in America la franchigia possiede il proprio posto in modo permanente, e quel posto vale di per sé decine di milioni. È la differenza tra il diritto a esistere come premio sportivo da rinnovare e come diritto di proprietà da custodire.
La sintesi è che i due modelli non differiscono per quanto rischio contengono, ma per dove lo collocano: l’Europa sul versante sportivo, l’America su quello patrimoniale e imprenditoriale. Il modello europeo è ricco di storia e mobilità ma debole come industria; quello americano è potente come macchina commerciale ma povero di radici. La sfida per il volley italiano è coltivare il valore di sistema e la forza collettiva dell’America senza rinunciare all’anima aperta dell’Europa, la porta che resta aperta e la possibilità reale che una squadra di provincia scali la montagna.