Il vero boom della pallavolo si gioca nei consigli di amministrazione, prima ancora che nei palazzetti
Perché i fondi di private equity stanno trattando la pallavolo femminile come un asset sottovalutato, non come uno sport in crescita
Negli ultimi due anni, ogni volta che negli Stati Uniti si parla di pallavolo femminile, il racconto finisce sempre nello stesso posto: quanti spettatori, quanti record, quanto entusiasmo. È una lettura corretta, ma parziale. Il denaro racconta una storia più interessante. Fondi di private equity, owner di NBA e NFL, celebrity investor, fondi dedicati esclusivamente allo sport femminile: quando si guarda dove sta finendo il capitale, la crescita del volley americano smette di sembrare un caso sportivo e comincia a somigliare a un’operazione finanziaria che usa lo sport come veicolo.
E il motore di tutto, curiosamente, non è nemmeno il volley.
Il benchmark si chiama WNBA
Per capire perché oggi un fondo guarda alla pallavolo come a un asset ancora a sconto, conviene partire da un altro sport. Nel luglio 2024 la WNBA ha firmato con Disney, NBCUniversal e Amazon un accordo media di undici anni dal valore stimato di 2,2 miliardi di dollari, più di sei volte il contratto precedente. Meno di due anni dopo, con l’ingresso di USA Network e il rinnovo con Paramount (CBS) e Scripps (Ion), quel pacchetto ha già superato i 3,1 miliardi complessivi, portando il valore medio annuo da 43 a 281 milioni di dollari.
Il dato in sé colpisce, ma conta soprattutto quello che rappresenta: un cambio di categoria mentale per chi investe. Fino a pochi anni fa la domanda che ogni fondo si poneva davanti allo sport femminile era semplice: esiste davvero un pubblico? La WNBA, trainata anche dal cosiddetto effetto Caitlin Clark, ha già fornito una risposta empirica e misurabile in dollari. Da quel momento in poi, per gli altri sport femminili, volley compreso, la questione si è spostata da “esiste il pubblico” a “quanto vale quel pubblico”.
Il parallelismo giusto con la WNBA, allora, sposta l’attenzione dal campo al bilancio: il basket femminile ha abbassato il rischio percepito di investire nello sport femminile in generale, e il volley si trova nella posizione ideale per raccoglierne i frutti per primo.
La NCAA come academy commerciale
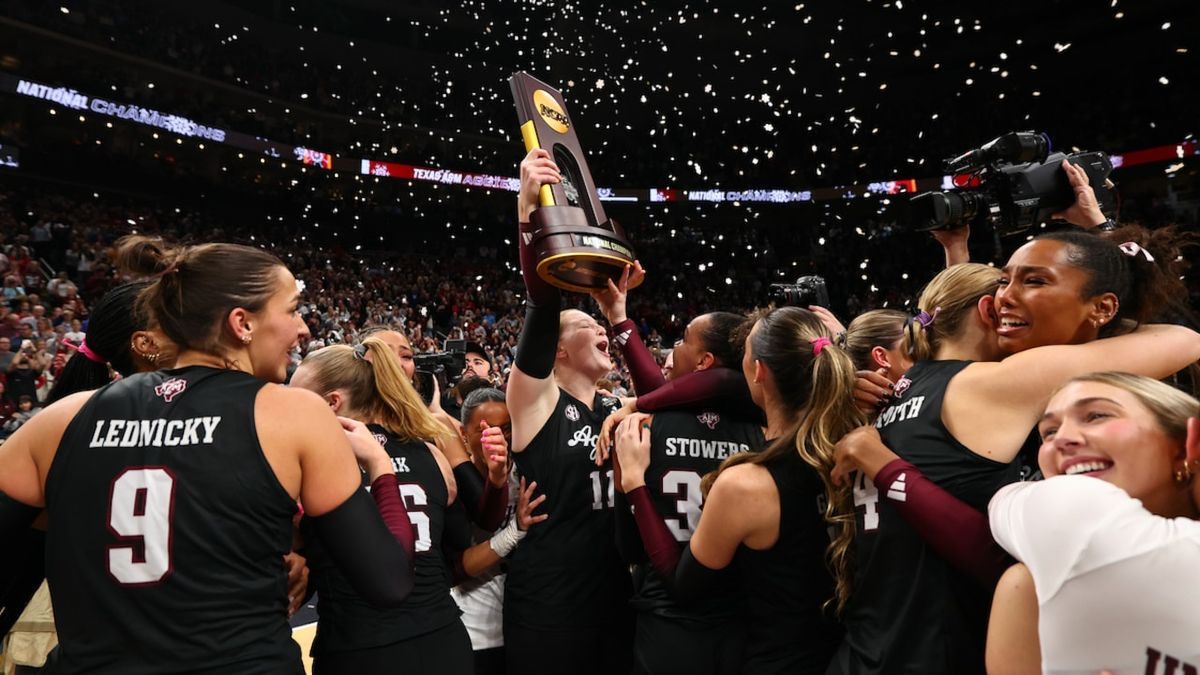
Il secondo pilastro riguarda i numeri della pallavolo universitaria, meno appariscenti del basket ma altrettanto solidi. Nella stagione 2025 il torneo NCAA femminile ha registrato oltre 1,3 miliardi di minuti consumati sulle piattaforme ESPN, dato più alto di sempre, con la fase finale in crescita del 13% anno su anno e una media di 666.000 spettatori sulle quindici partite trasmesse. La finale tra Texas A&M e Kentucky ha toccato 1,4 milioni di spettatori medi, con un picco di 1,7 milioni. Nella stagione regolare la media si è attestata a 190.000 spettatori, il 36% in più rispetto al 2024, che a sua volta era già un anno record.
Numeri simili raccontano qualcosa che nessuna singola lega professionistica potrebbe costruire da sola in pochi anni: un pubblico nazionale già abituato, già fedele, già misurato con precisione dai broadcaster. La NCAA, in questo schema, funziona come una vera academy commerciale. Forma atlete, certo, ma soprattutto forma spettatori, e lo fa gratuitamente per le leghe professionistiche che arriveranno dopo, consegnando loro un mercato già rodato da anni di trasmissioni ESPN.
La filiera americana si sta capovolgendo rispetto a quella europea. In Europa il percorso tipico parte dal club, passa per la prima squadra e arriva solo alla fine ai tifosi. Negli Stati Uniti la sequenza è quasi opposta: scuola superiore, NCAA, economia dei creator, contratti NIL (Name, Image and Likeness), e solo per ultima, quando il pubblico esiste già, la lega professionistica.
Nebraska, più che un giorno di festa, un dato di mercato
Il 30 agosto 2023 l’Università del Nebraska ha organizzato una partita della propria squadra universitaria di volley dentro lo stadio di football di Lincoln. Il risultato: 92.003 spettatori, record mondiale di affluenza per un evento sportivo femminile, davanti sia al precedente primato di 91.648 spettatori fatto segnare da una semifinale di Champions League femminile a Barcellona nel 2022, sia alla finale del Mondiale di calcio femminile del 1999.
In Europa quell’evento è stato raccontato quasi come un aneddoto folkloristico, il giorno del record. Negli Stati Uniti la lettura è stata molto più fredda e analitica: la prova concreta, misurabile, che una domanda di massa per il volley femminile esisteva già, prima ancora che esistesse un prodotto professionistico all’altezza. Vania Schlogel, fondatrice di Atwater Capital, di cui parleremo tra poco, cita ancora oggi quella partita tra i dati che l’hanno convinta a investire nel settore.
LOVB, una comunità che ha reso inevitabile una lega
Se c’è un caso di studio che racconta bene la logica americana, è League One Volleyball, meglio noto come LOVB e pronunciato “love”. Fondata nel 2020 da Katlyn Gao, Peter Hirschmann e l’olimpionico Kevin Wong, LOVB nasce come rete di club giovanili, non come lega professionistica. Oggi conta 58 club in 26 stati con oltre 16.000 atlete, un programma di sviluppo, allenatori e famiglie coinvolte, e solo nel gennaio 2025 ha lanciato la propria lega pro, LOVB Pro, con sei squadre: Atlanta, Austin, Houston, Madison, Omaha e Salt Lake City.
La lega, in altre parole, arriva alla fine della filiera. Gli investitori lo hanno premiato di conseguenza. A novembre 2024 LOVB ha chiuso un round da 100 milioni di dollari guidato da Atwater Capital, private equity fondata da una donna e specializzata in media ed entertainment, con la partecipazione di Ares Management e Left Lane Capital, portando il capitale raccolto complessivamente a 160 milioni. Tra i primi sostenitori compaiono nomi lontani dallo sport tradizionale: Lindsey Vonn, Candace Parker, Kevin Durant con la sua Boardroom Sports Holdings, Amy Schumer, Chelsea Handler e Billie Jean King. Secondo i dati più recenti pubblicati da CB Insights, il capitale complessivo raccolto da LOVB in sei round si aggira sui 135/160 milioni di dollari, con un ultimo round chiuso nell’ottobre 2025.
Ares Management, tramite il partner Kort Schnabel, ha spiegato bene la logica dietro la cautela che comunque resiste tra gli investitori: non basta che uno sport sia popolare a livello giovanile, serve un appeal ampio e una sostenibilità dimostrata nel tempo. L’esempio che fa lo stesso Schnabel è l’atletica leggera, capace di enorme partecipazione giovanile ma senza aver mai trovato, finora, un modello professionistico stabile.
Il colpo di scena che l’Europa non ha ancora raccontato
Fino a poco tempo fa la narrazione dominante parlava di due leghe professionistiche rivali: la Pro Volleyball Federation, attiva dal 2024, e Major League Volleyball, progetto concorrente annunciato a inizio 2025 con oltre 100 milioni di dollari di finanziamenti. Era nato quando gli Omaha Supernovas, la franchigia più popolare della PVF, capace da sola di attrarre circa un terzo del pubblico della lega, avevano minacciato di lasciarla per fondare un campionato alternativo.
Ad agosto 2025, però, le due realtà hanno annunciato una fusione. PVF e MLV si sono unite in un’unica lega che ha adottato il nome MLV, con la stagione 2026 conteggiata comunque come la terza della federazione originaria. La nuova MLV comprende otto franchigie: Atlanta, Columbus, Dallas, Grand Rapids, Indianapolis, Omaha, Orlando e San Diego, con l’obiettivo dichiarato di diventare, per struttura e stabilità, un vero campionato maggiore in stile grandi sport professionistici americani. Secondo Sportico, il valore della lega risultante dalla fusione è stimato in circa 325 milioni di dollari.
Questo dettaglio cambia parecchio la lettura del mercato statunitense. Il quadro reale non è quello di due leghe in guerra per lo stesso pubblico, quanto piuttosto di un consolidamento verso due modelli distinti e complementari: LOVB costruita dal basso, attraverso un ecosistema giovanile, e MLV costruita sul modello delle franchigie indipendenti, più vicina al bacino NCAA. Il mercato statunitense, di fatto, ha lasciato che fosse il capitale, e non una federazione centrale, a decidere quante leghe un paese può realisticamente sostenere.
La tesi delle small cap dello sport
Il capitolo più recente, e forse più rivelatore, di questa storia riguarda Ariel Investments, storica società di gestione patrimoniale di Chicago con circa 14,3 miliardi di dollari in gestione. Nel gennaio 2025 Ariel ha lanciato Project Level, un fondo dedicato esclusivamente allo sport femminile con l’obiettivo di raccogliere un miliardo di dollari. A febbraio 2026 il fondo ha chiuso il primo round a 250 milioni, pareggiando Monarch Collective come il più grande fondo mai dedicato in esclusiva allo sport femminile, con un secondo closing atteso nel corso dell’anno.
Le prime due scommesse di Project Level sono il Denver Summit FC, sedicesima franchigia di espansione della NWSL, e proprio LOVB. I dati che Ariel cita per giustificare l’investimento sono già piuttosto concreti. Da quando il fondo è entrato in Denver Summit, le fee di espansione della NWSL sono salite del 50% in dieci mesi, passando da 110 a 165 milioni di dollari. Gli abbonamenti stagionali del Summit hanno superato le proiezioni iniziali. E gli ascolti della seconda stagione di LOVB Pro sono cresciuti dell’85%.
Mellody Hobson, co-CEO di Ariel, ha sintetizzato la tesi d’investimento con un paragone efficace: lo sport femminile, dice, funziona come lo small cap investing in borsa, asset sottovalutati e poco seguiti dagli analisti, con margini di rivalutazione ampi rispetto a nomi già prezzati correttamente dal mercato. Nella sua metafora gli sport maschili sono le Nvidia e i Real Madrid, mentre lo sport femminile assomiglia a piccole aziende quotate pronte a decollare. Il discorso, va notato, ha smesso di essere valoriale sull’equità di genere nello sport ed è diventato, esplicitamente, un discorso di asset allocation.
Perché conviene guardare oltre il campo
Mettendo insieme questi pilastri, la tesi che emerge va oltre il semplice “il volley cresce”. Gli Stati Uniti stanno costruendo, quasi senza un piano centrale, il primo ecosistema in cui giovanili, college, economia dei creator, leghe professionistiche, broadcaster e fondi di investimento fanno parte della stessa filiera economica. La WNBA ha dimostrato che questa filiera genera rendimento. Il volley, aiutato dalla NCAA come academy mediatica gratuita e da eventi manifesto come quello del Nebraska, oggi è il candidato più pronto a ripetere lo schema, e i fondi lo stanno comprando prima che il prezzo salga ulteriormente.
Resta una domanda aperta, anche per chi guarda il fenomeno dall’Italia, paese tecnicamente più maturo ma finanziariamente molto più indietro su questo terreno: quanto durerà la finestra in cui lo sport femminile viene ancora considerato sottovalutato? Se la tesi di Ariel Investments regge, quella finestra, per sua stessa natura, è destinata a chiudersi proprio nel momento in cui comincia a funzionare davvero.